Prinsjesdag 2026: onzakelijkheidsvermoeden bij splitsingen en fusies vervalt
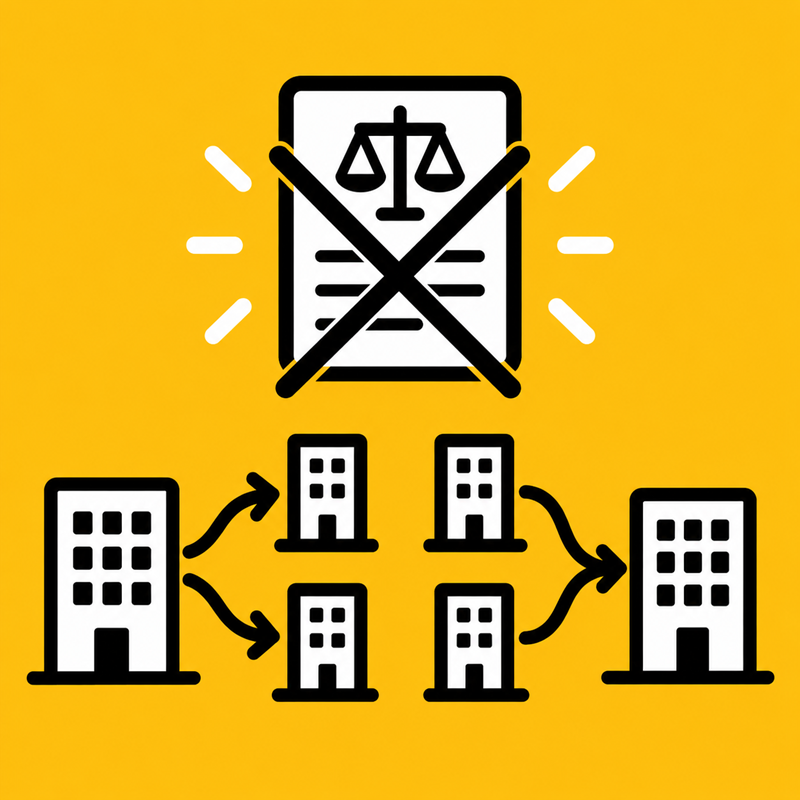
Op Prinsjesdag heeft het kabinet voorgesteld om het zogenoemde onzakelijkheidsvermoeden bij juridische splitsingen en bedrijfsfusies uit de vennootschapsbelasting te schrappen. Dit vermoeden speelt wanneer binnen drie jaar na een splitsing of bedrijfsfusie aandelen worden verkocht aan een niet-verbonden partij.
Voor bouw- en vastgoedbedrijven kan deze wijziging relevant zijn. Binnen deze sector komen regelmatig herstructureringen voor waarbij activiteiten, vastgoed of bedrijfsonderdelen worden gescheiden en op een later moment mogelijk aandelen aan een derde worden verkocht.
Fiscale faciliteiten bij een splitsing en bedrijfsfusie
Een herstructurering kan zonder fiscale faciliteit direct leiden tot vennootschapsbelasting over aanwezige stille reserves en goodwill. De Wet op de vennootschapsbelasting bevat daarom verschillende doorschuifregelingen.
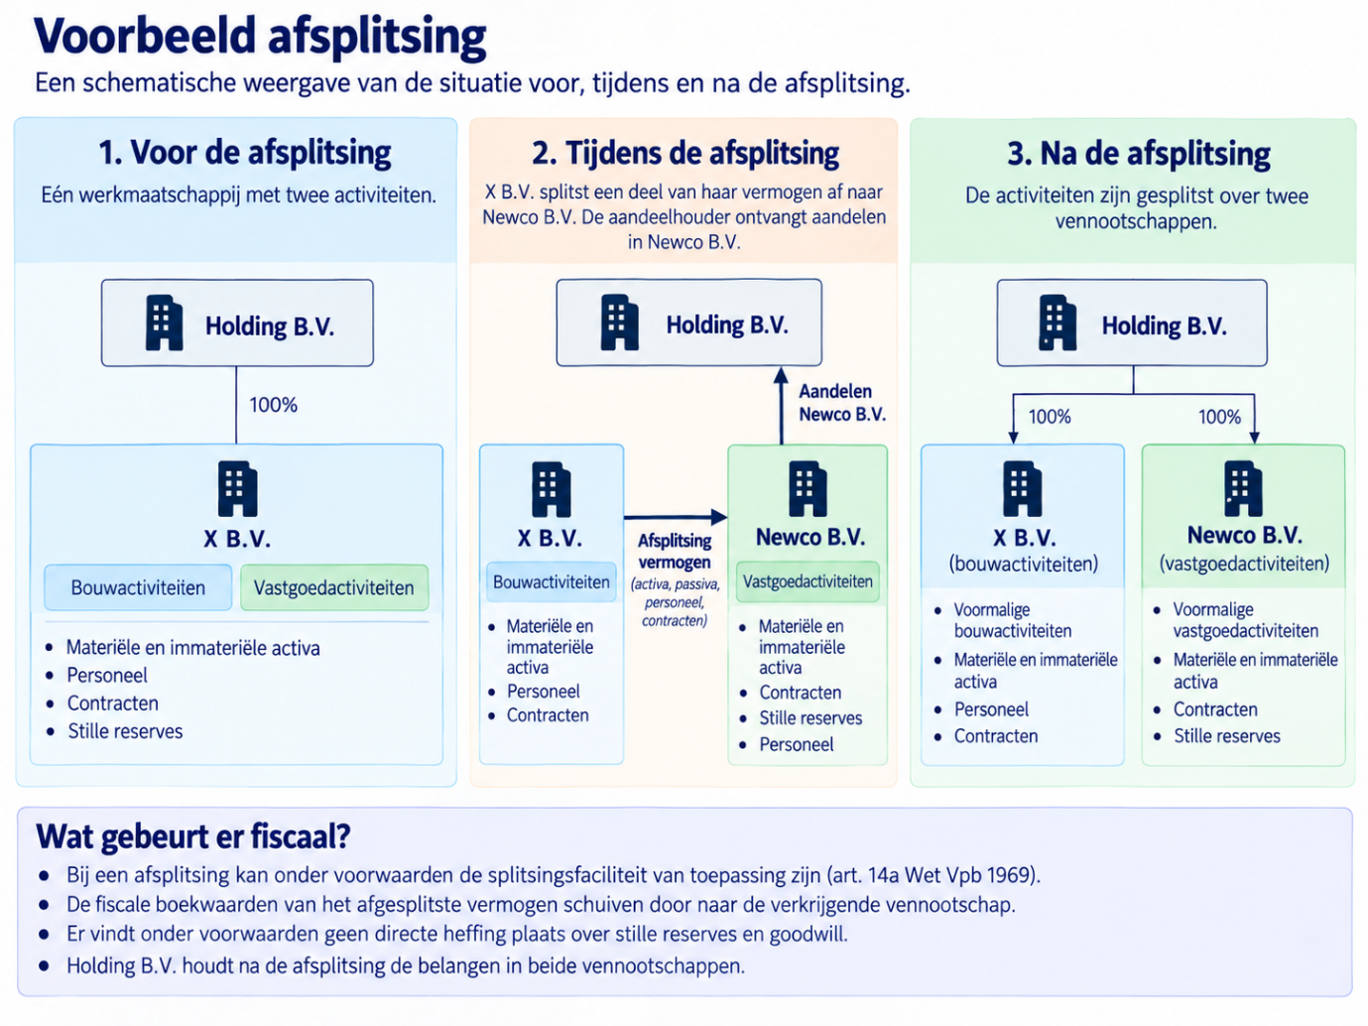
Juridische splitsing
Bij een juridische splitsing kan vermogen onder algemene titel overgaan naar één of meerdere andere rechtspersonen. Daarbij kan zonder faciliteit vennootschapsbelasting verschuldigd zijn over de aanwezige meerwaarden. De splitsingsfaciliteit zorgt er onder voorwaarden voor dat deze belastingclaim wordt doorgeschoven.
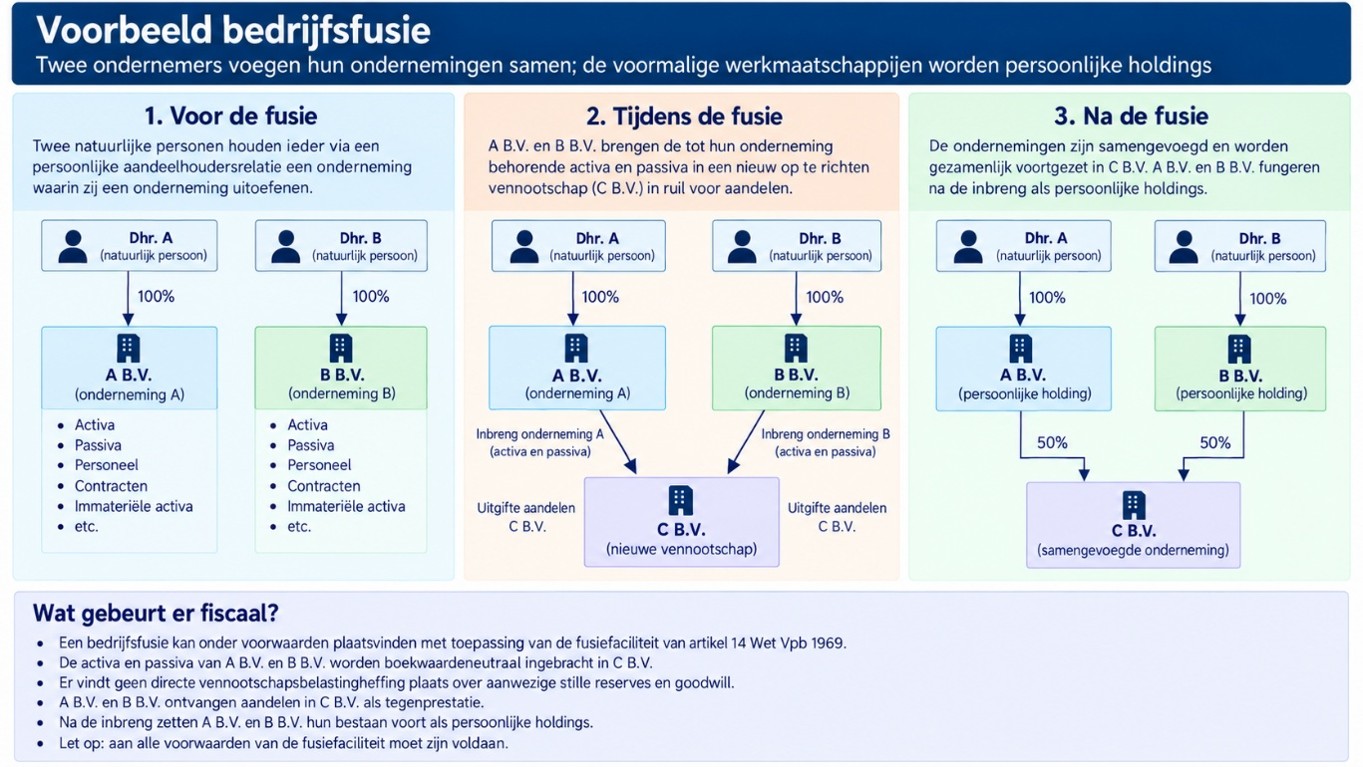
Bedrijfsfusie
Bij een bedrijfsfusie draagt een vennootschap haar gehele onderneming of een zelfstandig onderdeel daarvan over aan een andere vennootschap tegen uitreiking van aandelen. Als aan de voorwaarden wordt voldaan, hoeft de winst die bij deze overdracht ontstaat niet direct te worden belast. De fiscale boekwaarden schuiven door naar de verkrijgende vennootschap.
De faciliteiten zijn bedoeld om te voorkomen dat belastingheffing een zakelijke herstructurering belemmert. Zij mogen echter niet worden gebruikt voor een herstructurering die in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Deze antimisbruikregel blijft ook na de voorgestelde wetswijziging bestaan.
Het huidige onzakelijkheidsvermoeden
De huidige wet bevat daarnaast een extra bewijsregel. Als bepaalde aandelen binnen drie jaar na een juridische splitsing of bedrijfsfusie geheel of gedeeltelijk worden verkocht aan een niet-verbonden lichaam, neemt de wet aan dat zakelijke overwegingen voor de herstructurering ontbreken. De belastingplichtige moet vervolgens het tegendeel aannemelijk maken.
Dit betekent niet automatisch dat de fiscale faciliteit vervalt. De verkoop zorgt er wel voor dat de bewijslast bij de belastingplichtige komt te liggen. Hij moet kunnen onderbouwen waarom de splitsing of bedrijfsfusie ondanks de verkoop vanuit zakelijk oogpunt is uitgevoerd.
Uitspraak van de Hoge Raad
De Hoge Raad heeft op 27 februari 2026 geoordeeld dat deze bewijsregel bij de splitsingsfaciliteit niet verenigbaar is met de Europese Fusierichtlijn. Volgens de Hoge Raad is de enkele verkoop van aandelen binnen drie jaar onvoldoende om ervan uit te gaan dat zakelijke redenen ontbreken. Dat geldt ook wanneer al vóór de splitsing het voornemen bestond om de aandelen aan een derde te verkopen. De omstandigheden van de concrete herstructurering moeten als geheel worden beoordeeld.
De Belastingdienst kan daarom niet uitsluitend naar de verkoop binnen drie jaar wijzen. De inspecteur moet ten minste een begin van bewijs leveren dat zakelijke overwegingen ontbreken of dat aanwijzingen bestaan dat de herstructurering is gericht op het ontgaan of uitstellen van belastingheffing.
Hoewel het arrest specifiek ging over een juridische splitsing, bevat de bedrijfsfusiefaciliteit vrijwel hetzelfde onzakelijkheidsvermoeden. Beide faciliteiten zijn bovendien gebaseerd op de Europese Fusierichtlijn. Het kabinet stelt daarom voor het vermoeden bij beide faciliteiten te schrappen.
De wijziging vanaf 2027
Vanaf 1 januari 2027 leidt een verkoop van aandelen binnen drie jaar na een splitsing of bedrijfsfusie niet meer automatisch tot het vermoeden dat zakelijke overwegingen ontbreken.
De algemene antimisbruikbepaling blijft wel bestaan. Als de Belastingdienst aannemelijk kan maken dat een herstructurering in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing, kan de fiscale faciliteit nog steeds worden geweigerd.
De belangrijkste verandering zit dus in de bewijslast. De bewijslast verschuif bij een verkoop binnen drie jaar naar de Belastingdienst in plaats van naar de verkoper.
Relevantie voor bouw- en vastgoedbedrijven
De wijziging kan vooral van belang zijn bij herstructureringen waarbij vooraf al rekening wordt gehouden met een latere verkoop. Denk aan het afzonderen van een bedrijfsonderdeel, het scheiden van verschillende activiteiten of een juridische splitsing waarbij activiteiten over verschillende vennootschappen worden verdeeld.
Een verkoop kort na de herstructurering betekent vanaf 2027 niet meer automatisch dat de belastingplichtige moet bewijzen dat zakelijke redenen aanwezig waren. Dat neemt niet weg dat een goede vastlegging van de zakelijke motieven belangrijk blijft. De Belastingdienst kan immers nog steeds stellen dat de gekozen herstructurering in overwegende mate is gericht op ontgaan of uitstellen van belastingheffing.
Bij vastgoedstructuren verdient daarnaast aandacht dat deze wijziging uitsluitend ziet op de splitsings- en bedrijfsfusiefaciliteit in de vennootschapsbelasting. Voor bijvoorbeeld de overdrachtsbelasting gelden afzonderlijke voorwaarden en antimisbruikregels. Het vervallen van het onzakelijkheidsvermoeden in de vennootschapsbelasting betekent dus niet automatisch dat een herstructurering met vastgoed ook voor de overdrachtsbelasting zonder heffing kan plaatsvinden.
Het wetsvoorstel moet nog door de Tweede en Eerste Kamer worden behandeld. De beoogde ingangsdatum van de wijziging is 1 januari 2027.
Meer weten? Scab helpt!